房地产市场的现状到底如何?——从房地产开发视角的深度剖析
房地产市场的现状到底如何?这个问题在过去三年里被反复提出,答案却始终在变化。如果从房地产开发这一源头环节切入观察,当下市场的真实图景可以概括为:整体规模收缩、结构深度分化、模式被迫转型、风险仍在出清。
一、开发投资:从“普涨”到“普跌”,再到局部企稳
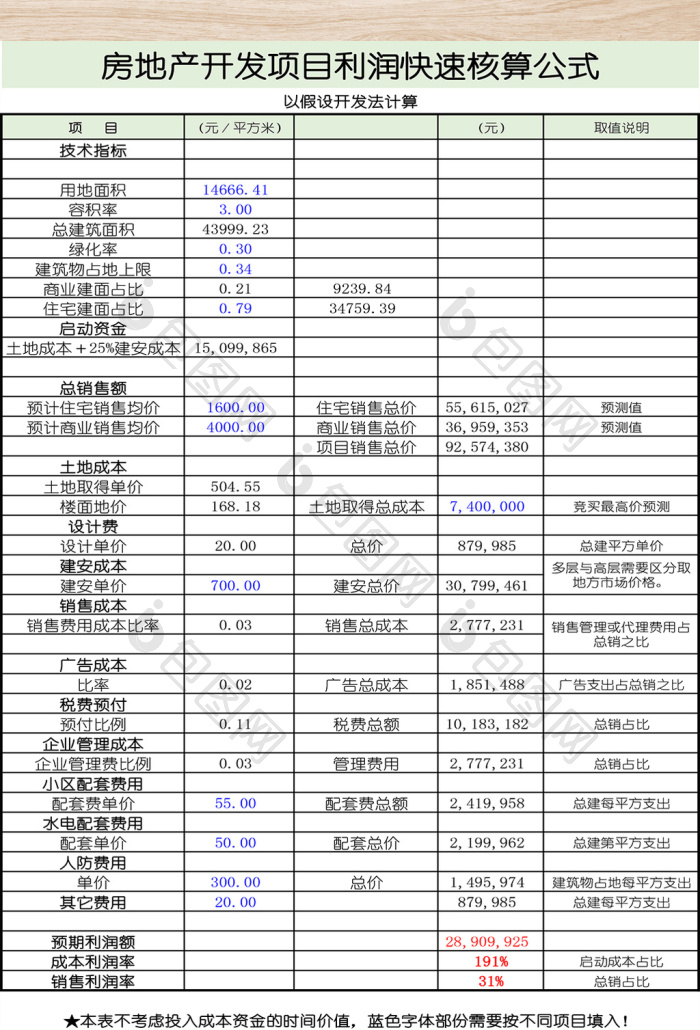
2021年下半年以来,全国房地产开发投资增速一路下行。到2023—2024年,累计同比持续为负,新开工面积较历史高点下滑约六成。土地市场同步降温,民营房企大规模退出前端拿地,城投与央国企成为主力,但部分城投拿地后并不开发,形成“名义成交、实际闲置”的堰塞湖。
2025年以来,一线和强二线城市的核心地块出现溢价成交,个别城市刷新楼面价纪录,但这更多是“缩量聚焦”的结果——房企把有限的资金集中押注在最安全的少数地块上,而非市场全面回暖。广大三四线城市,土地流拍与底价成交依然是常态。
二、开发主体:谁还在盖房子?
行业格局已经彻底改写。过去高杠杆、高周转的民营房企大部分退出开发主业,要么债务重组,要么转型代建、物业管理。仍在扩表的主要是三类:
一是央国企开发商,凭借融资优势与信用背书,成为新增供应的主导者;
二是优质混合所有制与少数稳健民企,聚焦核心城市改善型产品;
三是地方城投平台,更多承担“保交楼”与土地托底功能,开发能力参差不齐。
代建模式因此迅速崛起。轻资产、不占自有资金、输出品牌与管理,成为不少出险房企和中小开发商的“续命”通道。但代建费率持续走低,利润空间有限,难以完全替代过去的开发利润。
三、开发逻辑:从“规模至上”转向“现金流安全”
过去开发的核心是“借—拿—建—卖—回款—再借”,拼的是周转速度和融资能力。现在逻辑变为:
- 拿地只看核心城市核心地段,宁可不拿,不可拿错;
- 开工节奏放缓,以销定产、以收定投,避免库存积压;
- 产品上更强调改善型、高品质、得房率与交付确定性;
- 资金上优先使用自有资金和销售回款,外部融资依然受限。
这意味着房地产开发从“金融驱动”回归“制造与运营驱动”。过去一套图纸复制全国的做法失效,精细化、本地化、产品力重新成为竞争壁垒。
四、库存与去化:压力从二三线向全域蔓延
待售面积与去化周期是观察开发端最直接的指标。目前多数三四线城市去化周期超过24个月,部分城市甚至超过40个月。即使在一二线,非核心板块的新房去化也明显放缓。产品错配加剧了库存问题:远郊大盘、高总价刚需盘、商办类库存尤其难去化。
“保交楼”政策推进后,显性烂尾风险有所缓解,但隐性库存——已售未竣工、已拿地未开工——规模依然庞大。这部分供应若不能在需求端有效消化,将继续压制开发投资意愿。
五、政策与开发端的互动:托底而非刺激
从“金融十六条”到城市房地产融资协调机制,再到各地放松限购、降低首付与利率,政策主线是防止硬着陆和系统性风险。但对开发端而言,政策更多是“保项目、保交付、保信用”,而非重启又一轮扩张。
银行对房企授信依然审慎,预售资金监管虽有边际松动,但金融机构对民营房企的风险偏好没有根本扭转。开发端的融资性现金流持续为负,主要依靠销售回款和处置资产维持运转。
六、结论:现状是“弱平衡下的深度调整”
如果只看房地产开发这一环节,当前市场并未崩溃,也远未复苏,而是处于一种脆弱的、政策托底下的弱平衡状态:
- 总量上,开发投资、新开工、土地成交仍在低位徘徊,并未形成趋势性回升;
- 结构上,核心城市与优质地块出现点状热度,绝大多数城市依然承压;
- 主体上,央国企与代建企业成为主力,民营开发商仍在缩表与转型;
- 模式上,高杠杆、高周转让位于以销定投、现金流优先与产品驱动。
因此,问“房地产市场现状到底如何”,从开发视角得到的答案只能是:旧的开发时代已经结束,新的模式尚未成年。未来两到三年,开发行业的关键词仍是分化、出清与重建。投资会继续向少数城市和少数企业集中,而不动产开发作为一种“稳赚不赔”的生意,已成为历史。对于后端的建造、销售、运营而言,与其期待再出现一轮普涨式的开发热潮,不如适应一个规模更小、利润更薄、但更可持续的新开发常态。
如若转载,请注明出处:http://www.zz13999.com/product/39.html
更新时间:2026-10-05 06:21:58